住宅ローン審査に通るための準備:審査の仕組みと押さえるべきポイント
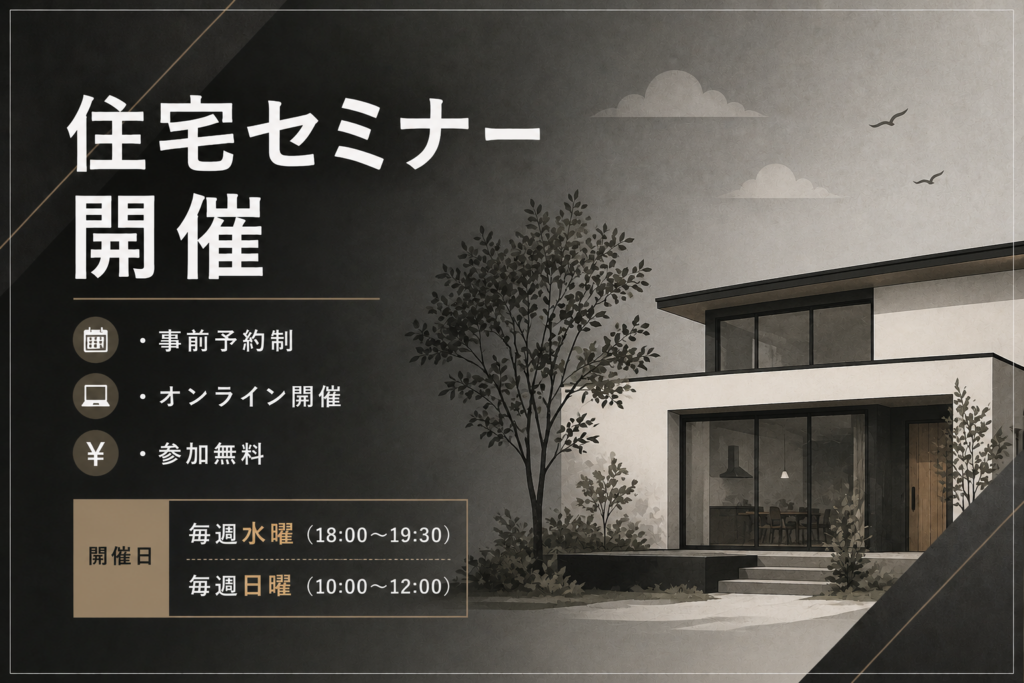
- 開催日
- 2026年07月12日
- 時間
- 10:00〜12:00
- 会場
- オンライン
- 定員
- 10名
- 参加費
- 無料
- 状態
- 準備中
「住宅ローンを申し込んだが、審査に落ちてしまった」——このような経験をされる方は決して少なくありません。住宅ローンの審査は、銀行が「この方に貸しても返済してもらえるか」を慎重に判断するプロセスです。事前に審査の仕組みを理解し、必要な準備を整えておくことで、スムーズに審査を通過できる可能性が高まります。このセミナーでは、住宅ローン審査の仕組みと事前にできる準備のポイントをわかりやすく解説します。
住宅ローン審査の仕組みと評価基準
住宅ローンの審査は、大きく「事前審査(仮審査)」と「本審査」の2段階に分かれています。
事前審査は、物件の売買契約前に行うもので、おおよその借入可能額を確認するための審査です。銀行や住宅ローン専門会社に申し込み、通常数日〜1週間程度で結果が出ます。事前審査を通過しておくことで、「この予算の物件なら購入できる」という確信を持って物件探しができます。
本審査は、売買契約後に行う正式な審査です。事前審査より詳細な書類の提出が求められ、物件の担保価値なども審査対象になります。
審査で主に評価される項目は以下のとおりです。①年収・勤務先・雇用形態(安定した収入があるか)、②借入希望額と返済比率(年収に対して無理のない借入額か)、③信用情報(過去のクレジットやローンの返済履歴)、④勤続年数(最低でも1〜2年が目安とされることが多い)、⑤健康状態(団信加入に影響する場合あり)などです。
年収と借入上限の関係:返済比率とは
住宅ローンの借入可能額は、一般的に年収の7〜8倍程度が上限の目安とされています。ただしこれはあくまで目安であり、実際の審査では「返済比率」が重要な基準になります。
返済比率とは、年収に占める年間のローン返済額の割合のことです。金融機関によって異なりますが、年収400万円以上の場合は返済比率35%以内、年収400万円未満の場合は30%以内を審査基準とするケースが多いです。
重要なのは、住宅ローン以外の既存の借入(カーローン・カードローン・奨学金など)も合算して計算されるという点です。「他にも借入があるのに、さらに住宅ローンを借りられるか」という観点から審査されます。審査前に、不要な借入を返済して整理しておくことが有効な場合があります。
信用情報とは何か:審査落ちの主な原因
信用情報とは、過去のクレジットカードやローンの利用・返済履歴が記録されたデータベースです。日本では信用情報機関(CIC・JICC・全銀協)が管理しており、金融機関はローン審査時にこの情報を照会します。
審査落ちの主な原因として挙げられるのが、この信用情報における「異動情報」(いわゆる「ブラックリスト」)の存在です。過去にクレジットカードの支払いを滞納した・消費者金融から借入をした・債務整理をした、といった記録が残っていると、審査が難しくなります。
信用情報は、自分で各機関に開示請求することで確認できます(手数料は数百円程度)。住宅購入を検討し始めた段階で自分の信用情報を確認しておくことをおすすめします。滞納記録などは通常5〜10年で消えますが、現在の状況によって戦略が変わります。
審査前にやっておくべき準備
住宅ローン審査をスムーズに通過するために、事前にできる準備があります。
まずクレジットカードの支払い遅延をなくすことです。たとえ少額でも、支払い遅延は信用情報に記録されます。審査申込前の数ヶ月は特に注意が必要です。次に不要なカードローン・消費者金融の残高を減らす・完済することで、借入残高を整理しておきましょう。また転職・独立のタイミングに注意することも重要です。転職直後・独立したばかりの時期は勤続年数が短くなるため、審査が厳しくなる傾向があります。可能であれば、転職前に審査を通しておくか、転職後しばらく勤務実績を積んでから申し込む方が有利です。
このセミナーで学べること
このセミナーでは、住宅ローン審査の仕組みと審査を通過するための準備方法を具体的にお伝えします。
・事前審査と本審査の違いと流れ
・審査で評価される項目とその考え方
・年収と借入上限の関係(返済比率の計算方法)
・信用情報の確認方法と対策
・審査前にやっておくべき具体的な準備
「自分はローンが通るのだろうか」という不安を抱えている方に特におすすめのセミナーです。知識を持つことで、必要な準備が明確になり、自信を持って審査に臨めるようになります。ぜひご参加ください。