住宅ローンの選び方を徹底解説:金利・期間・返済方法を正しく理解する
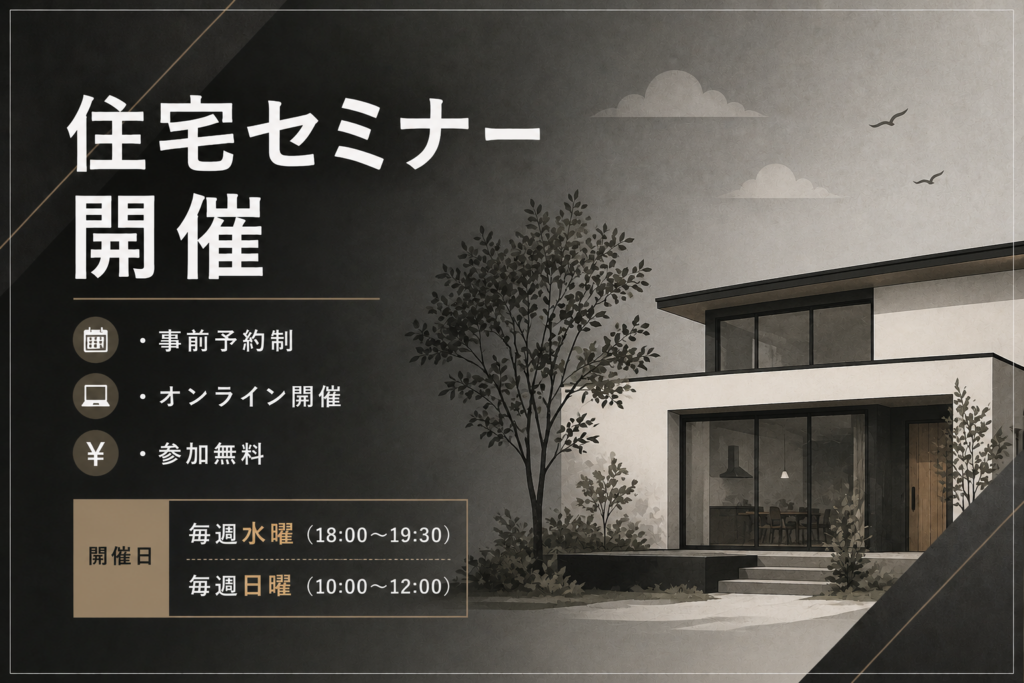
- 開催日
- 2026年07月08日
- 時間
- 18:00〜19:30
- 会場
- オンライン
- 定員
- 10名
- 参加費
- 無料
- 状態
- 準備中
住宅ローンは、多くの方にとって数千万円・数十年にわたる最大の借入です。金利の種類や返済方法の違いによって、総支払額は数百万円単位で変わることもあります。「なんとなく変動金利の方が得そう」「固定金利の方が安心」という感覚だけで選ぶのではなく、それぞれの仕組みを正しく理解した上で、自分に合ったローンを選ぶことが重要です。このセミナーでは、住宅ローンの基礎知識から選び方のポイントまでを体系的に解説します。
金利の種類を理解する:固定金利と変動金利の違い
住宅ローンの金利には大きく分けて、固定金利型・変動金利型・固定期間選択型の3種類があります。
固定金利型は、借入期間中の金利が一定で変わらないローンです。代表的なものに「フラット35」があります。返済額が完済まで変わらないため、長期的な家計計画が立てやすいという安心感があります。一方で、変動金利と比較して当初の金利が高めに設定される傾向があります。
変動金利型は、金融市場の動向に応じて定期的(通常半年ごと)に金利が見直されるローンです。現在の低金利環境では固定金利より低い金利が多く、月々の返済額を抑えやすい反面、将来金利が上昇した場合には返済額が増えるリスクがあります。
固定期間選択型は、最初の一定期間(3年・5年・10年など)は金利固定で、その後は固定か変動かを選択できるタイプです。最初の固定期間中は返済計画が立てやすく、その後の状況に応じて見直すことができます。
どの金利タイプが有利かは、将来の金利動向や個人のリスク許容度によって異なります。「金利が上がっても対応できる収入の余裕があるか」「精神的に変動を受け入れられるか」なども判断基準になります。
返済方法の違い:元利均等と元金均等
住宅ローンの返済方法には、元利均等返済と元金均等返済の2種類があります。
元利均等返済は、毎月の返済額(元金+利息)が一定になる方式です。返済初期は利息の割合が大きく元金がなかなか減りませんが、毎月の支払額が一定のため生活設計がしやすいのが特徴です。多くの方がこの方式を選択しています。
元金均等返済は、毎月返済する元金が一定で、利息は残高に応じて計算されます。返済初期は元利均等よりも返済額が多くなりますが、元金の減り方が早く、総返済額は元利均等より少なくなります。収入が安定しており、返済初期の負担が大きくても問題ない方に向いています。
借入期間の考え方:長い方がいい?短い方がいい?
住宅ローンの借入期間は、通常15〜35年の範囲で設定できます。期間を長くすれば月々の返済額は少なくなりますが、その分総返済額(支払利息の総計)は増えます。逆に期間を短くすれば総返済額は少なくなりますが、月々の返済負担が大きくなります。
一般的には、35年ローンを組んで、余裕がある年には繰り上げ返済を行うという戦略が、柔軟性と総返済額の抑制を両立しやすい方法として選ばれることが多いです。繰り上げ返済は「期間短縮型」と「返済額軽減型」に分かれており、それぞれにメリットがあります。
団体信用生命保険(団信)の仕組み
住宅ローンには、団体信用生命保険(団信)が付帯するケースがほとんどです。これは、借入者が死亡または高度障害状態になった場合に、保険金でローン残高が完済される仕組みです。残された家族が住居を失わずに済むという大きな安心感をもたらします。
近年は、がん・脳卒中・心筋梗塞など特定の疾患に備えた「三大疾病特約」や、全疾病保障付き団信なども登場しています。保障内容が充実するほど金利に上乗せされるケースが多いため、必要な保障と費用のバランスを検討することが大切です。
このセミナーで学べること
このセミナーでは、住宅ローンの仕組みを基礎から丁寧に解説し、自分に合ったローン選びのための判断基準を身につけていただけます。
・固定金利・変動金利・固定期間選択型の仕組みと特徴
・元利均等・元金均等の違いと選び方
・借入期間と総返済額の関係
・団体信用生命保険の種類と選び方
・繰り上げ返済の効果と活用方法
住宅ローンは一度組んだら何十年も続く契約です。「なんとなく」で決めるのではなく、正しい知識を持って選んでいただくためのセミナーです。ぜひご参加ください。