住宅購入のタイミング:金利・市場・ライフイベントから判断する方法
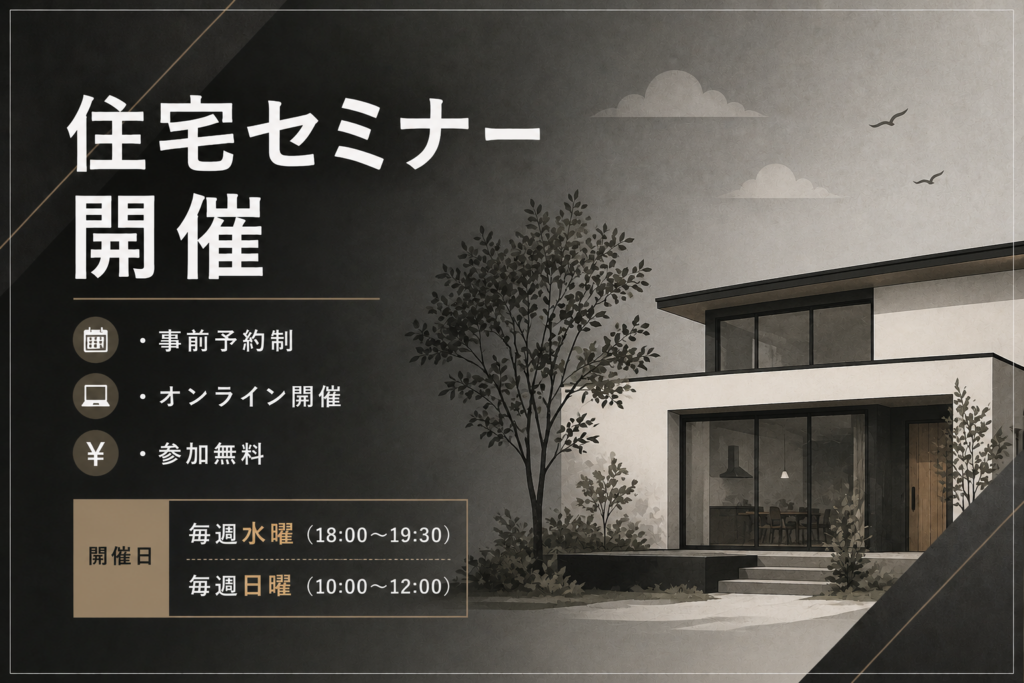
- 開催日
- 2026年10月14日
- 時間
- 18:00〜19:30
- 会場
- オンライン
- 定員
- 10名
- 参加費
- 無料
- 状態
- 準備中
「今が買い時なのか、もう少し待った方がいいのか」——住宅購入を検討する多くの方が悩む、タイミングの問題です。金利・不動産市場・自分のライフイベントという3つの観点を整理することで、「自分にとっての買い時」が見えてきます。このセミナーでは、住宅購入のタイミングを判断するための考え方を体系的にお伝えします。
「市場の底を狙う」は難しい
「不動産価格が下がったタイミングで買いたい」と考える方は多いですが、市場の底を正確に予測することはプロの投資家でも困難です。不動産価格は地域・物件・タイプによって異なり、全国一律に「今が底値」と判断できるものではありません。
重要なのは、「市場の最安値で買う」ことよりも「自分の人生のタイミングに合わせて、無理のない資金計画で購入する」ことです。「いつ買うか」より「どんな条件なら買えるか」を基準にすることが、長期的な満足につながります。
金利環境から考える購入タイミング
住宅ローンの金利は、月々の返済額と総返済額に大きな影響を与えます。
低金利局面:変動金利・固定金利ともに低く、借入コストが抑えられます。同じ物件でも低金利の時期に購入すれば、総返済額を大幅に抑えられます。ただし、低金利は物件価格を押し上げる傾向があり、「金利は低いが物件が高い」という状況になることもあります。
金利上昇局面:変動金利を選んでいる場合、返済額が増加するリスクがあります。購入を検討している段階で金利上昇が始まっている場合は、固定金利への借り換えや、固定金利での新規ローンを検討することが安全策です。
金利動向だけで購入タイミングを決めるのではなく、「今の金利水準で毎月の返済が無理なく続けられるか」という視点が重要です。
ライフイベントから考える購入タイミング
住宅購入は、ライフイベントと密接に関連しています。
結婚・子どもの誕生:家族構成が変わるタイミングは、住まいの広さ・学区・利便性のニーズが具体化する時期です。ただし、結婚直後は勤続年数が短い・頭金が少ないケースも多く、1〜3年後に購入する方が審査・資金計画の面で有利なこともあります。
子どもの入学前:小学校入学前に学区を確定したい場合、入学の1〜2年前に購入計画を立てるのが現実的です。入学直前の購入は引越し・手続きが重なり、慌ただしくなるリスクがあります。
転職・昇給後:住宅ローン審査は、勤続年数・年収・雇用形態が重視されます。転職直後は審査が通りにくい場合があるため、転職後1〜2年が経過し、収入が安定してから購入を検討することをおすすめします。
賃貸の更新タイミング:2年ごとの賃貸更新のタイミングを、購入検討のきっかけにする方も多いです。更新料・家賃値上げを機に「払い続ける賃料より、ローン返済の方がお得では」と感じる方も少なくありません。
「賃貸 vs 購入」の損益分岐点
賃貸と購入のどちらが経済的に有利かは、居住年数・金利・物件価格・賃料水準によって異なります。一般的には、同じ地域・広さで比較した場合、10〜15年以上居住する見込みがあれば、購入の方がトータルコストが低くなるケースが多いです。転勤・転居の可能性が高い場合は、賃貸の柔軟性が有利です。
購入準備にかかる期間の目安
「いつ買いたいか」から逆算して、準備期間を確保することが重要です。物件探し・資金計画・ローン審査・契約・引渡しまでの標準的な期間は3〜6ヶ月です。リノベーションを行う場合はさらに3〜6ヶ月追加で必要です。「1年後に入居したい」と決めたら、今から物件探しと資金計画を始めるのが適切なタイミングです。
このセミナーで学べること
このセミナーでは、住宅購入のタイミングを判断するための考え方と実践的な基準をお伝えします。
・金利環境と物件価格の関係:低金利局面での購入の考え方
・ライフイベント別の購入タイミングの目安
・賃貸vs購入の損益分岐点の考え方
・住宅ローン審査を通過しやすい状態の作り方
・購入準備から入居までのスケジュールの立て方
「いつ買うか」の答えは人によって違います。ぜひこのセミナーで、自分にとってのベストタイミングを見つける考え方を身につけてください。