ペアローンと収入合算:共働き世帯が住宅ローンを賢く活用する方法
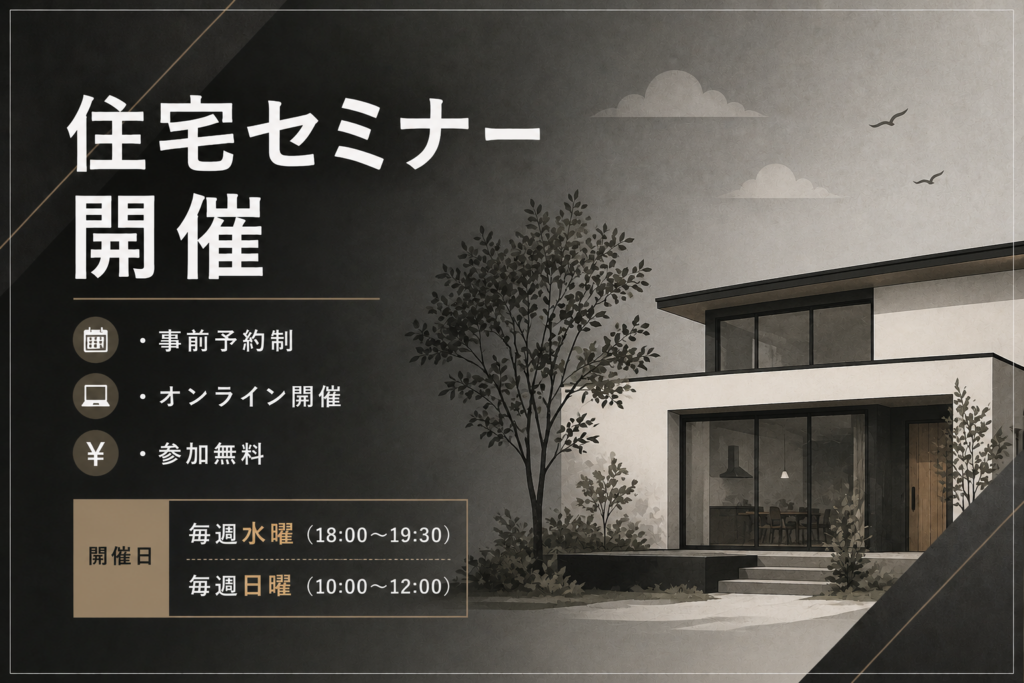
- 開催日
- 2026年09月30日
- 時間
- 18:00〜19:30
- 会場
- オンライン
- 定員
- 10名
- 参加費
- 無料
- 状態
- 準備中
「共働きなので、2人の収入を合わせてもっと借りられるのでは?」——共働き世帯の住宅購入では、2人の収入を活用したローンの組み方が選択肢を広げます。ペアローン・収入合算(連帯保証・連帯債務)など、複数の方法がありますが、それぞれにメリット・デメリット・注意点があります。このセミナーでは、共働き世帯が住宅ローンを賢く活用するための知識を詳しく解説します。
単独ローンと2人で組むローンの違い
住宅ローンの基本は単独ローン——1人が債務者となってローンを組む方法です。借入可能額は1人の収入・勤続年数・信用情報などに基づいて審査されます。
共働き世帯の場合、2人の収入を活用することで借入可能額を増やす方法として、主に以下の3つがあります。
①収入合算(連帯保証):主債務者(ローンの名義人)の収入に、配偶者の収入の一部または全部を合算して審査する方法です。配偶者は「連帯保証人」となり、主債務者が返済できない場合に代わりに返済する義務を負います。ただし、住宅ローン控除は主債務者のみが受けられ、連帯保証人は控除を受けられません。
②収入合算(連帯債務):2人が「連帯債務者」として一つのローンを組む方法です。フラット35などで採用されています。2人ともがローン全額に対して返済義務を負います。住宅ローン控除は2人とも受けられる場合があります(持分割合に応じて)。
③ペアローン:夫婦それぞれが個別にローンを組み、お互いが相手のローンの連帯保証人になる方法です。2本のローンを組むため、それぞれが住宅ローン控除を受けられます。また、それぞれの返済期間・金利タイプを別々に設定できる柔軟性があります。
ペアローンのメリットと注意点
メリット:2人それぞれが住宅ローン控除を受けられるため、控除額の合計が単独ローンより大きくなる場合があります。また、借入可能額が2人分の収入を最大限に活用できるため、物件の選択肢が広がります。
注意点:ペアローンは2本のローンを組むため、諸費用(融資手数料・保証料・登記費用など)が2本分発生します。また、最大の注意点は離婚・収入の変化・片方の死亡などライフイベントへの対応です。離婚した場合でも2本のローンは残り、連帯保証の義務も続きます。このリスクを理解した上で、慎重に判断することが大切です。
団体信用生命保険(団信)の選択
住宅ローンには通常、債務者が死亡・高度障害になった場合にローン残高がゼロになる団体信用生命保険(団信)が付きます。ペアローンの場合、それぞれの債務者に団信が適用されます。一方、収入合算(連帯保証)では主債務者のみに団信が適用されるケースが多く、配偶者に何かあっても主債務者のローン残高は残ります。
近年は、夫婦のどちらかが死亡・高度障害になった場合に2人分のローン残高がゼロになる「デュエット(夫婦連生団信)」などの保険商品もあります。ライフステージのリスクに合わせた団信の選択も重要なポイントです。
育児休業・転職・収入変化への対応
共働き世帯では、育児休業中の収入減少・転職・独立など、収入が変化するリスクがあります。ペアローンや収入合算でローンを組む場合は、片方の収入が減った場合でも返済を続けられる余裕のある設計が重要です。「2人の収入を最大限活用した借入額」で組むと、片方が育休・転職した際に返済が苦しくなるリスクがあります。返済比率(年収に対する年間返済額の割合)を低めに設定することが安全策です。
このセミナーで学べること
このセミナーでは、共働き世帯が住宅ローンを賢く活用するための知識をお伝えします。
・単独ローン・収入合算・ペアローンの違いとメリット・デメリット
・ペアローンでの住宅ローン控除の活用方法
・団体信用生命保険(団信)の選択と夫婦連生団信の活用
・育休・転職など収入変化リスクへの対応
・共働き世帯の資金計画と返済比率の目安
共働きを活かした賢いローンの組み方で、住まいの選択肢を広げてください。ぜひこのセミナーで、2人に合った最適なローン計画を考えましょう。