住宅ローンの繰り上げ返済:期間短縮型vs返済額軽減型の選び方
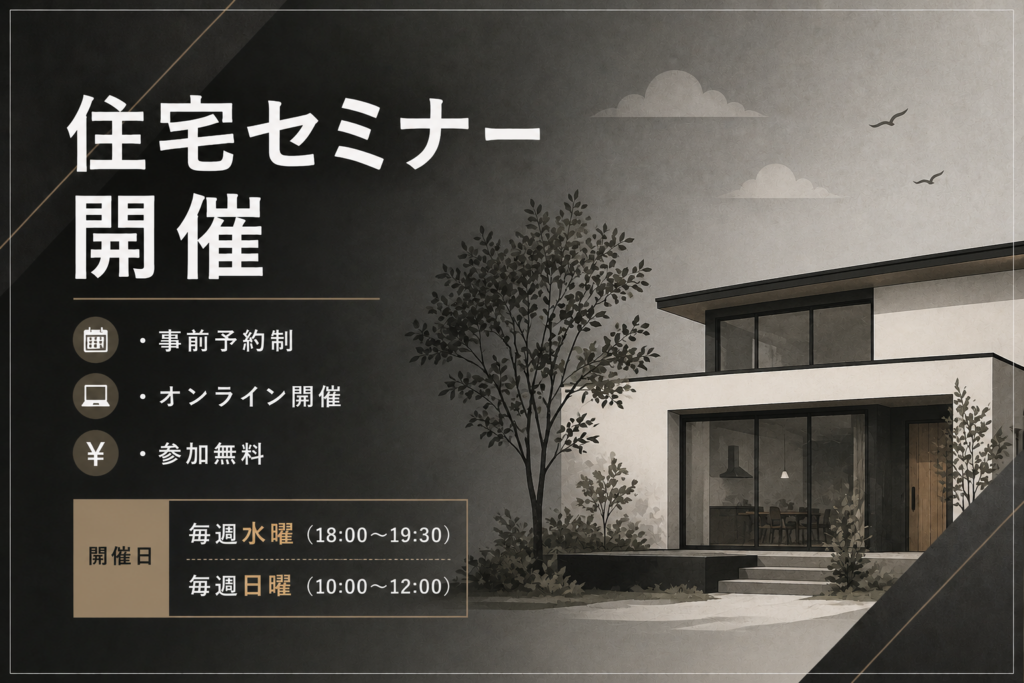
- 開催日
- 2026年11月22日
- 時間
- 10:00〜12:00
- 会場
- オンライン
- 定員
- 10名
- 参加費
- 無料
- 状態
- 準備中
「貯蓄が増えたので、住宅ローンを繰り上げ返済したい」「期間短縮型と返済額軽減型はどちらがお得なのか?」——住宅ローンの繰り上げ返済は、余裕資金を使ってローンの元本を前払いすることで、将来の利息負担を減らす有効な方法です。しかし、期間短縮型・返済額軽減型のどちらを選ぶかで、節約できる利息の額や月々の家計への影響が異なります。このセミナーでは、2つの繰り上げ返済方法の違いと選び方を解説します。
繰り上げ返済とは
住宅ローンの繰り上げ返済とは、毎月の定期返済とは別に、まとまった金額を元本(借入残高)に直接充当する返済方法です。通常のローン返済では、月々の返済額の中に利息が含まれていますが、繰り上げ返済で元本が減ると、その後の利息の計算基準が下がり、総返済額を削減できます。
期間短縮型とは
期間短縮型は、繰り上げ返済によって返済期間を短縮する方法です。月々の返済額は変わらず、ローンを完済する時期が早まります。
メリット:利息の節約効果が最も大きいです。返済期間が短くなる分、払わなくて済む利息の総額が多くなります。同じ繰り上げ返済額なら、返済額軽減型より多くの利息を節約できます。
デメリット:月々の返済額が変わらないため、繰り上げ返済後の家計の毎月のキャッシュフローは改善されません。
向いている人:老後の返済を早く終わらせたい・子どもの教育費がかかる前に完済したい・金利が高い時期にできるだけ早く元本を減らしたいという方に向いています。
返済額軽減型とは
返済額軽減型は、繰り上げ返済によって月々の返済額を下げる方法です。返済期間は変わらず、毎月の返済負担が軽くなります。
メリット:月々の家計の支出が減り、毎月のキャッシュフローが改善されます。返済額が減った分を貯蓄・投資に回す余裕が生まれます。
デメリット:同じ繰り上げ返済額なら、期間短縮型より利息の節約額が小さくなります。
向いている人:育休中・転職後など月々の収入が一時的に減っている・家計に余裕を持たせたい・繰り上げ返済後の資金を別の目的(投資・教育費積立)に使いたいという方に向いています。
どちらを選ぶべきか:具体的な判断基準
純粋な利息節約の観点:同じ金額を繰り上げ返済するなら、期間短縮型の方が節約できる利息が多いです。特に返済初期(ローン残高が多く・金利が高い時期)の繰り上げ返済は効果が大きいです。
家計の余裕・リスク管理の観点:月々の返済額が高くて家計が圧迫されている場合は、返済額軽減型で毎月のキャッシュフローを改善することが優先されます。
繰り上げ返済と資産運用の比較:住宅ローンの金利が低い(変動金利で1%程度)場合、繰り上げ返済より資産運用(インデックス投資など)の方が長期的なリターンが大きい可能性もあります。ローンの金利水準と期待運用利回りを比較した上で判断することが重要です。
繰り上げ返済の手続きと手数料
繰り上げ返済の手続きは、多くの銀行でインターネットバンキングから手続きができるようになっています。以前は窓口手続きで手数料がかかっていましたが、現在はネット手続きで手数料無料の銀行が増えています。繰り上げ返済を検討する際は、事前に金融機関の手数料・手続き方法を確認しましょう。
このセミナーで学べること
このセミナーでは、住宅ローン繰り上げ返済の2つの方法の違いと選び方をお伝えします。
・繰り上げ返済の仕組みと利息削減の効果
・期間短縮型のメリット・デメリットと向いている状況
・返済額軽減型のメリット・デメリットと向いている状況
・繰り上げ返済vs資産運用の比較の考え方
・手続き方法・手数料と最適なタイミングの判断
繰り上げ返済は正しく使えば大きな節約になります。ぜひこのセミナーで、自分の状況に合った最適な返済戦略を考えましょう。