住宅ローン審査に通りやすくなる方法:事前準備と信用情報の整え方
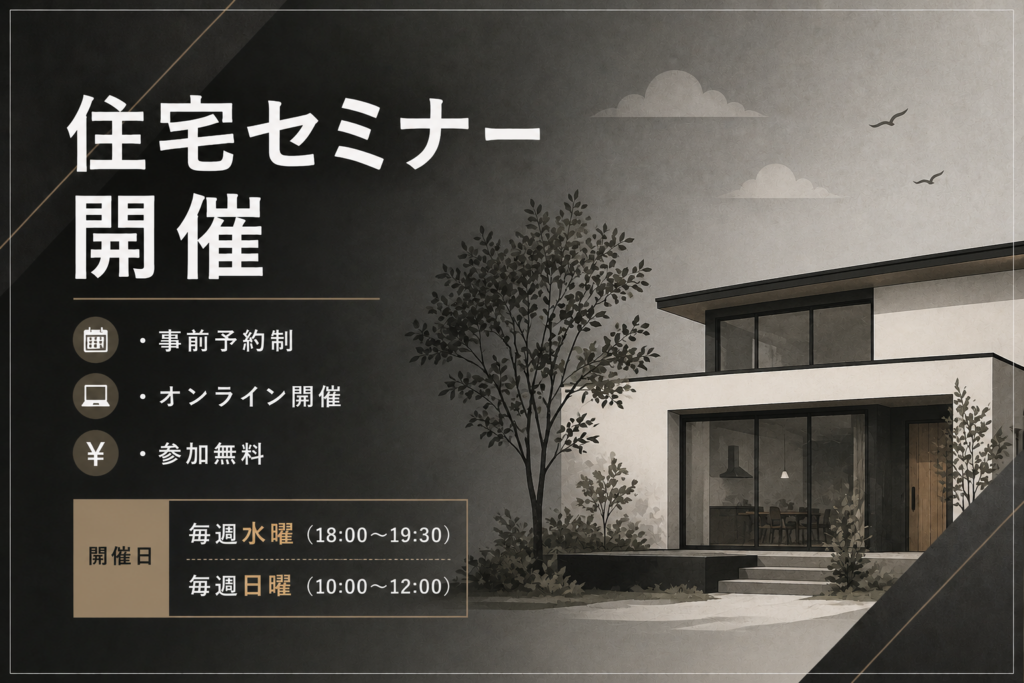
- 開催日
- 2026年11月18日
- 時間
- 18:00〜19:30
- 会場
- オンライン
- 定員
- 10名
- 参加費
- 無料
- 状態
- 準備中
「住宅ローンの審査が心配」「過去に延滞があるけれど大丈夫だろうか」「自営業で収入が不安定なので審査が通るか不安」——住宅ローンの審査は、多くの方にとって大きな関門のひとつです。しかし、審査の仕組みを正しく理解し、事前に準備をしておくことで、審査通過の可能性を高めることができます。このセミナーでは、住宅ローン審査の仕組みと事前準備・信用情報の整え方をお伝えします。
住宅ローン審査で見られるポイント
住宅ローンの審査では、以下の項目が総合的に評価されます。
①年収・収入の安定性:年収が高いほど・安定しているほど審査で有利です。会社員・公務員は安定収入として評価されやすく、自営業・フリーランスは収入の変動リスクがあるため審査が厳しくなる傾向があります。一般的に、返済比率(年収に対する年間返済額の割合)が25〜35%以内が審査通過の目安とされています。
②勤続年数:現在の勤務先での勤続年数が長いほど、収入の安定性が評価されます。一般的に勤続3年以上が安定の目安とされますが、1〜2年でも通過するケースも多いです。転職直後(特に試用期間中)は審査が厳しくなる傾向があります。
③信用情報(クレジットヒストリー):クレジットカード・消費者ローン・カーローンなどの返済履歴が信用情報機関(CIC・JICC・KSC)に記録されています。延滞・債務整理・自己破産などのネガティブな情報(いわゆる「傷」)があると審査に影響します。
④現在の借入状況:カーローン・カードローン・奨学金など、現在の他の借入残高が多いと、住宅ローンの借入可能額が減少します。
⑤物件の担保評価:購入する物件の担保価値(銀行が評価した価値)も審査に影響します。売買価格と担保評価が乖離している場合、フルローン(頭金なし)での審査が難しくなることがあります。
審査通過のための事前準備
①信用情報の確認と整理:住宅ローン申込み前に、自分の信用情報を各信用情報機関(CIC・JICC)に開示請求して確認することができます(有料)。延滞情報・債務整理情報の有無を把握しておきましょう。延滞情報は一般的に5年間記録されます。
②クレジットカードの整理:使っていないクレジットカードを解約しておくことで、「潜在的な借入枠」が減り、審査上プラスになる場合があります。ただし、長く使っているカードを急に解約すると信用スコアが下がる場合もあるため、慎重に判断が必要です。
③カードローン・消費者金融の完済:住宅ローン申込み前に、カードローン・消費者金融の残高を可能な限り返済・解約しておくことで、借入可能額が増加し審査が通りやすくなります。
④頭金の準備:頭金を多く用意することで、借入額が減り・担保比率が改善し、審査通過率が高まります。一般的に物件価格の10〜20%の頭金があると審査で有利です。
自営業・フリーランスの場合の注意点
自営業・フリーランスの場合、3年分の確定申告書が必要となることが多く、収入が安定していることを証明する必要があります。節税のために所得を低く申告している場合、審査上の収入が低く評価され、借入可能額が減少することがあります。住宅ローン申込みを検討している場合は、数年前から確定申告の収入を適正水準に保つことが重要です。
このセミナーで学べること
このセミナーでは、住宅ローン審査の仕組みと事前準備・信用情報の整え方をお伝えします。
・住宅ローン審査で評価される5つのポイント
・信用情報の確認方法と延滞情報の影響期間
・クレジットカード・カードローンの整理が審査に与える影響
・頭金の準備が審査通過率を高める理由
・自営業・フリーランスが審査で注意すべきポイント
住宅ローンの審査は、正しい準備をすることで通過率を大きく高めることができます。ぜひこのセミナーで、審査前に知っておくべき知識を身につけてください。