住宅購入と相続対策:親からの贈与・相続を活用した資金計画
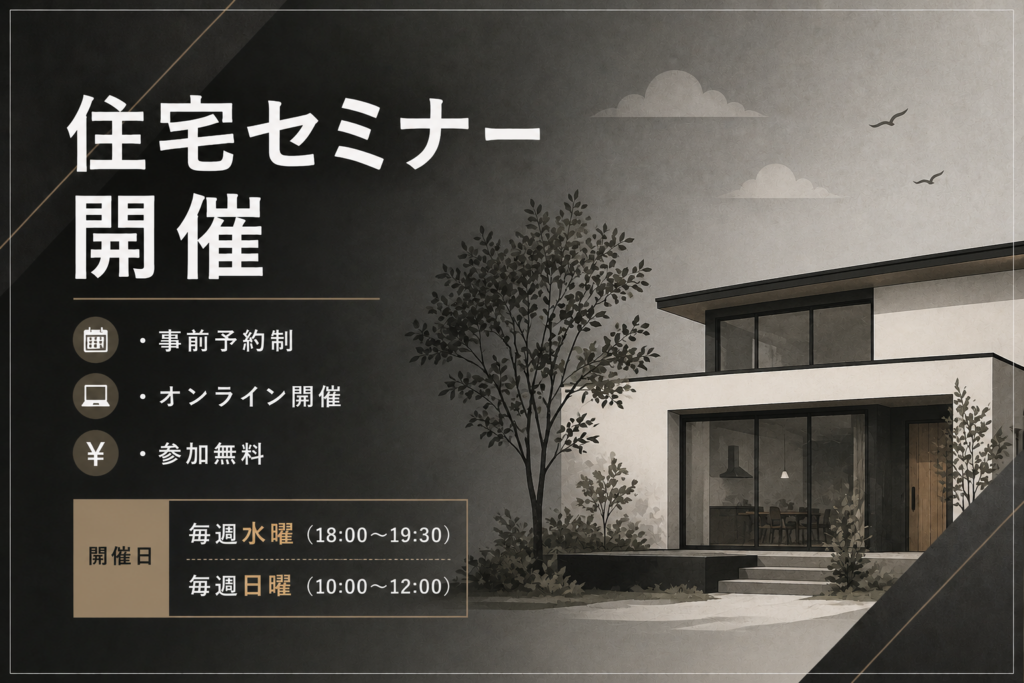
- 開催日
- 2026年11月04日
- 時間
- 18:00〜19:30
- 会場
- オンライン
- 定員
- 10名
- 参加費
- 無料
- 状態
- 準備中
「親から住宅資金を援助してもらいたい」「将来の相続を見越して、親名義の土地に家を建てたい」——住宅購入と相続・贈与は密接に関連しており、うまく活用することで大きな節税効果が得られます。しかし、誤った方法で行うと贈与税・相続税の課税を受けるリスクもあります。このセミナーでは、住宅購入と相続・贈与の関係を正しく理解し、賢い資金計画の立て方をお伝えします。
住宅取得資金贈与の非課税特例
直系尊属(父母・祖父母)から住宅取得資金の贈与を受けた場合、一定額まで贈与税が非課税になる「住宅取得資金の贈与税の非課税特例」があります。
非課税限度額:省エネ等住宅(断熱等性能等級4以上等)は最大1,000万円、それ以外の住宅は最大500万円(時限措置のため、最新の適用限度額は税務署・専門家に確認が必要です)。
適用条件:①贈与を受ける年の1月1日時点で18歳以上であること。②合計所得金額が2,000万円以下であること。③贈与を受けた年の翌年3月15日までに住宅を取得し居住すること(または居住見込みであること)。④取得する住宅の床面積が40㎡以上240㎡以下であること。
この特例を活用することで、頭金の不足を親・祖父母からの資金援助で補いながら、贈与税を節税できます。
相続時精算課税制度の活用
「相続時精算課税制度」は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与について、累計2,500万円まで贈与税を非課税(課税を相続時まで繰り延べ)にできる制度です。
住宅購入資金として相続時精算課税制度を使う場合、住宅取得資金の非課税特例と組み合わせることで、より大きな額を非課税で受け取ることができます。ただし、相続時精算課税を選択した場合、年間110万円の基礎控除(暦年課税)が使えなくなる点に注意が必要です。将来の相続財産の規模・相続税の見込みを考慮した上で選択することが重要です。
親名義の土地に建てる場合の注意点
親が所有する土地に子が建物を建てて住む「使用貸借(無償利用)」の場合、土地の無償使用は原則として贈与税の対象になりません。しかし、建物と土地の所有者が異なるため、以下の点に注意が必要です。
相続時の問題:親が亡くなった際、土地を相続する人と建物を所有する人が異なる場合、遺産分割でトラブルになる可能性があります。兄弟姉妹がいる場合は特に注意が必要で、遺言書の作成や生前の遺産分割の話し合いをしておくことをおすすめします。
住宅ローンの担保問題:親名義の土地に子が建物を建てる場合、金融機関によっては住宅ローンの担保(抵当権設定)に親名義の土地も含める必要があります。親の同意・協力が必要です。
小規模宅地等の特例:親名義の土地に子が同居している場合(または生計を一にしている場合)、相続時に「小規模宅地等の特例」で土地評価額を最大80%減額できます。この特例を活用するためには、同居・生計一体の要件を満たす必要があります。
暦年贈与を活用した長期的な資金援助
毎年110万円までの贈与は基礎控除の範囲内で非課税です(暦年課税)。住宅購入の数年前から毎年110万円ずつ贈与を受けることで、頭金の積み立てとして活用できます。ただし、「定期贈与(毎年決まった額を贈与することを最初から約束)」とみなされると、一括の贈与として課税される可能性があるため、毎年贈与契約書を作成することが推奨されます。
このセミナーで学べること
このセミナーでは、住宅購入と相続・贈与の関係を正しく理解し、賢い資金計画を立てるための知識をお伝えします。
・住宅取得資金の贈与税非課税特例の適用条件と活用方法
・相続時精算課税制度と住宅購入の組み合わせ
・親名義の土地に建てる場合の法的・税務上の注意点
・小規模宅地等の特例と同居・生計一体の要件
・暦年贈与を使った長期的な資金援助の方法
住宅購入と相続・贈与の知識を組み合わせることで、家族全体の資産戦略が整います。ぜひこのセミナーで、賢い資金計画の全体像を掴んでください。